2026年中国焦炭行业深度研究 行业进入壁垒、竞争格局及战略咨询
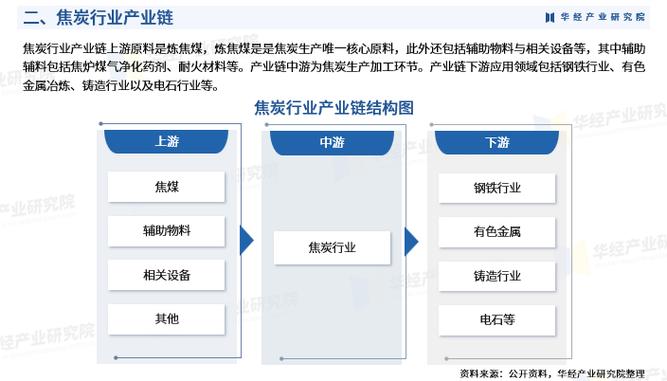
一、引言\n\n焦炭作为钢铁工业的“基本食粮”,是连接煤炭与钢铁两大国民经济支柱产业的关键环节。2026年,在“双碳”目标深入推进、钢铁行业需求结构调整、环保政策持续加码的多重背景下,中国焦炭行业正经历深刻变革。本文从行业进入壁垒、竞争格局及战略咨询三个维度展开深度研究,为行业参与者与投资者提供决策参考。\n\n## 二、行业进入壁垒分析\n\n### 1. 政策与环保壁垒\n\n2026年,焦炭行业面临前所未有的环保准入门槛。根据《焦化行业规范条件》及超低排放改造要求,新建焦化项目须满足:\n\n- 产能置换:必须通过等量或减量置换取得产能指标,且置换比例不低于1.5:1(重点区域达2:1)。\n- 排放标准:颗粒物、二氧化硫、氮氧化物排放浓度需达到超低排放限值(10/30/150 mg/m³),并配备脱硫脱硝、干熄焦等先进设施。\n- 能耗限额:吨焦综合能耗须低于110千克标准煤,否则不予备案。\n\n严格的环保政策使得中小散户及老旧产能加速退出,新进入者需承担高昂的合规成本。\n\n### 2. 资源与成本壁垒\n\n焦炭生产高度依赖炼焦煤资源。2026年,优质主焦煤、肥煤资源稀缺性加剧,大型焦化企业通过参股煤矿、签订长协等方式锁定低成本原料,而新进入者难以获取稳定且经济的煤源。焦炭副产品(焦炉煤气、煤焦油、粗苯)的深加工与综合利用能力成为成本竞争的关键,缺乏一体化布局的企业盈利空间受挤压。\n\n### 3. 客户与渠道壁垒\n\n钢铁企业是焦炭的核心用户,其采购通常采用长期协议模式,且要求供应商具备稳定的质量、规模及物流配送能力。大型钢厂倾向于与自有焦化或战略合作焦企绑定,新进入者难以切入主流供应链。尤其在2026年钢铁行业兼并重组加速后,钢厂对焦炭供应商的集中度要求更高。\n\n### 4. 技术与人才壁垒\n\n现代焦化正向大型化(7.65米及以上顶装焦炉)、智能化(AI配煤、无人操作)方向发展。掌握干熄焦余热发电、焦炉煤气制氢/甲醇等技术的企业更具竞争力,而行业高端技术人才集中于头部企业,新进入者面临技术积累与人才储备的双重挑战。\n\n### 5. 资本与规模壁垒\n\n单个200万吨/年焦化项目投资额已超过30亿元(含环保及化产回收),且需配套铁路专用线、港口等物流设施。高资本密度与长投资回收期(8-10年)使得仅有雄厚实力的钢铁集团、煤化工巨头或大型焦化上市公司具备进入能力。\n\n## 三、竞争格局分析\n\n### 1. 市场集中度持续提升\n\n2026年,中国焦炭行业CR10(前十企业市占率)预计达到45%以上,较2020年提升15个百分点。主要驱动力包括:\n\n- 供给侧改革深化:4.3米以下焦炉基本淘汰,产能向山西、河北、山东、内蒙古等主产区的大型焦化园区集聚。\n- 钢焦联合:宝武、鞍钢、河钢等钢铁巨头通过自建或并购焦化产能,实现“钢焦一体化”,降低对外购焦炭的依赖。\n- 独立焦化龙头崛起:如山西阳光焦化、金晖集团、旭阳集团等通过产能整合与产业链延伸,形成千万吨级规模。\n\n### 2. 区域竞争态势\n\n- 山西:作为全国最大焦炭产区,2026年产能约1.2亿吨,占全国27%。竞争主体为大型民营焦化集团与国企(如山西焦煤)。区域内煤源丰富,但环保压力与水资源约束突出。\n- 河北:产能约8000万吨,依托唐山、邯郸钢铁集群,钢焦联合特点显著。政策要求2026年全部完成超低排放改造。\n- 山东:产能约6000万吨,以独立焦化为主,但受“以钢定焦”政策限制,产能净减少。企业加速向化工副产品深加工转型。\n- 内蒙古、陕西:靠近煤炭资源,成本优势明显,但受生态红线约束,新增产能有限。\n\n### 3. 竞争行为特征\n\n- 价格竞争弱化:在产能置换与环保成本支撑下,焦炭价格波动更多受煤价与钢材需求驱动,企业间恶性价格战减少。\n- 差异化竞争:头部企业通过定制化焦炭(如高反应后强度CSR≥68%)、稳定供应能力及化产品增值服务获取溢价。\n- 产业链竞争:竞争已从单一焦炭生产转向“煤-焦-钢-化”全产业链协同,具备资源综合利用能力的企业更具韧性。\n\n### 4. 波特五力模型评估\n\n- 供应商议价能力:强。炼焦煤资源集中,且焦企对优质煤依赖度高。\n- 购买者议价能力:中等偏强。钢厂集中采购,但焦炭质量差异使部分高端产品有议价空间。\n- 新进入者威胁:低。政策、资本、技术壁垒高企。\n- 替代品威胁:低。短期内高炉喷吹煤、废钢等无法完全替代焦炭。\n- 同业竞争:中等。集中度提升后,头部企业倾向于协同保价。\n\n## 四、战略咨询建议\n\n### 1. 对现有焦化企业的战略路径\n\n- 纵向一体化:向炼焦煤资源端延伸,通过参股、并购煤矿锁定成本;向下游延伸至焦炉煤气制氢、甲醇、LNG等高附加值领域,提升非焦收入占比至30%以上。\n- 技术升级与智能化:投资干熄焦余热发电、AI配煤系统、无人巡检机器人,降低能耗与人工成本,满足超低排放要求。\n- 钢焦联合与联盟:与周边钢厂建立股权合作或长期协议,确保销售渠道稳定;或加入大型钢铁集团生态圈。\n- 区域优化:将产能向煤炭主产区或钢铁集群周边转移,利用产业配套与物流优势。\n\n### 2. 对新进入者或投资者的建议\n\n- 谨慎评估政策风险:2026年产能置换指标稀缺且价格高企,需确保项目符合地方“十四五”焦化规划。\n- 聚焦差异化产品:如高CSR焦炭、特级铸造焦,服务于高端制造业。\n- 布局化产深加工:煤焦油加工、针状焦、碳纤维等新材料方向具有高成长性。\n- 轻资产模式:通过托管、租赁运营现有合规产能,规避重资产投资风险。\n\n### 3. 对政策制定者的启示\n\n- 完善产能置换市场化交易:建立全国统一的产能指标交易平台,防止指标炒作。\n- 鼓励钢焦融合:在环保、能耗指标上给予钢焦联合项目倾斜,减少中间物流与排放。\n- 支持化产高端化:设立专项基金,支持焦炉煤气制氢、二氧化碳捕集利用项目。\n\n## 五、结论与展望\n\n2026年,中国焦炭行业已进入“高壁垒、高集中、高价值”的新阶段。环保与资源约束将长期存在,行业内兼并重组与产业链整合仍是主旋律。预计到2030年,CR10有望突破60%,独立焦化企业数量减少至50家以内。唯有通过技术创新、产业链协同和绿色转型,才能在新竞争格局中占据优势。战略咨询应聚焦“煤-焦-钢-化”一体化、智能化降本和化产增值三大方向,助力行业高质量发展。
如若转载,请注明出处:http://www.lzklgm.com/product/26.html
更新时间:2026-09-15 17:07:32